BRICKS : Immobilier & Épargne
- 4,5
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
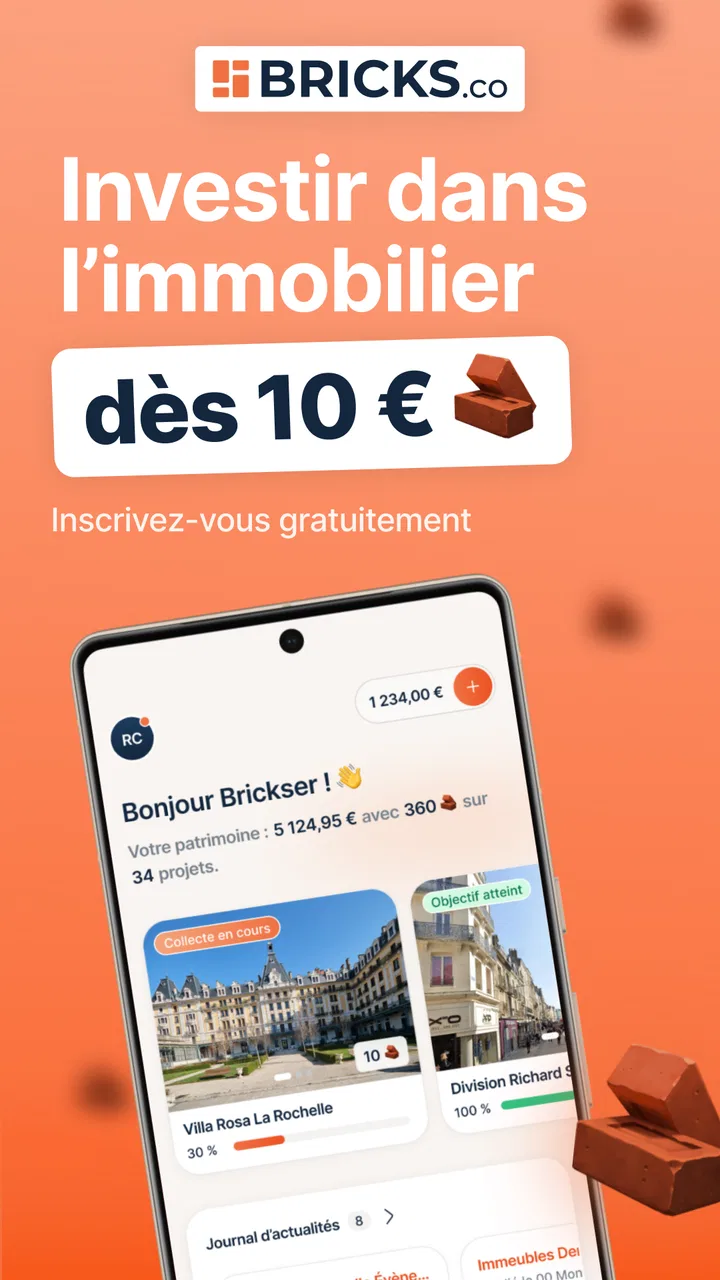
Investir dans l’immobilier depuis un téléphone peut sembler simple, mais la vraie question est souvent ailleurs : est-ce que l’outil utilisé aide à comprendre ce que l’on fait, ou donne seulement l’impression que tout est automatique ? Après avoir examiné BRICKS : Immobilier & Épargne, je le vois comme une application financière destinée à rendre l’investissement immobilier plus accessible, avec une approche qui s’adresse surtout aux personnes souhaitant commencer progressivement plutôt qu’à celles qui veulent gérer directement un bien.
L’application est proposée gratuitement par BRICKS et appartient à la catégorie des services financiers. Son objectif est clairement orienté vers l’immobilier et la recherche de revenus mensuels. Cette promesse est attractive, mais elle mérite d’être replacée dans son contexte : une application ne supprime ni les risques liés à l’investissement, ni le besoin de lire attentivement les informations avant de placer de l’argent. Pour moi, son intérêt dépend donc moins de son slogan que de la manière dont chacun l’utilise et vérifie les étapes importantes.
Le premier point de blocage : comprendre ce que l’on achète réellement
Le principal obstacle ne vient pas forcément de l’installation. Il apparaît au moment où l’utilisateur essaie de comprendre la nature exacte de son investissement. Le mot « immobilier » peut évoquer l’achat d’un appartement, la location d’un logement ou une épargne classique. Or, une application spécialisée dans l’investissement immobilier demande de distinguer ces notions avant d’aller plus loin.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Je conseille de ne pas commencer par chercher le rendement le plus séduisant. Il vaut mieux d’abord identifier le fonctionnement de chaque opportunité présentée, la durée pendant laquelle l’argent peut rester immobilisé, les conditions de sortie et la façon dont les revenus sont calculés. Ces éléments sont plus importants que l’apparence de l’écran ou la rapidité du parcours d’inscription.
Un autre blocage fréquent concerne les revenus mensuels. Cette formulation peut être comprise comme une somme garantie, alors qu’un investissement reste soumis à des conditions, à la situation des projets et aux risques habituels du secteur. Un revenu annoncé n’est pas la même chose qu’un revenu sans risque. C’est une distinction que je garderais toujours en tête avant de confirmer une opération.
L’application peut donc convenir à quelqu’un qui veut découvrir une forme d’épargne immobilière sans gérer lui-même un locataire, des travaux ou un crédit. En revanche, elle conviendra moins à une personne qui cherche un placement totalement liquide, une garantie équivalente à un compte bancaire ou un contrôle direct sur un logement précis.
Bien préparer son installation avant de créer un compte
BRICKS : Immobilier & Épargne est disponible gratuitement et fonctionne sur Android à partir de la version 7.0. Cette compatibilité couvre encore de nombreux appareils, mais je vérifierais tout de même la version du système avant le téléchargement, surtout sur un téléphone ancien. Une application qui refuse de s’installer ou qui se ferme immédiatement peut parfois poser un problème de compatibilité plutôt qu’un problème de compte.
Le service a été lancé le 31 mars 2025 et sa version actuelle est la 1.18.0. Ces informations sont utiles lorsque l’on cherche à comprendre un comportement inhabituel : avant de modifier ses réglages ou de réinstaller l’application, je vérifierais simplement que la mise à jour disponible est bien installée. Une version ancienne peut afficher un parcours différent ou corriger certains blocages rencontrés lors de l’ouverture.
Pour une première configuration, je recommande de choisir une connexion stable et de garder sous la main les informations nécessaires à la vérification du profil. Il vaut mieux éviter de commencer pendant un trajet ou avec une connexion mobile instable, surtout lorsqu’une étape importante doit être validée. Si un écran reste bloqué, fermer puis rouvrir l’application après avoir vérifié la connexion est une première mesure raisonnable.
Je préparerais aussi une adresse e-mail consultable immédiatement. Les messages de confirmation peuvent être classés automatiquement dans les courriers indésirables ou dans un onglet secondaire. Chercher le message par le nom de BRICKS, vérifier l’adresse saisie et demander un nouvel envoi seulement après quelques instants évite de multiplier les demandes et de créer de la confusion.
La création du compte est une étape à prendre au sérieux, même si elle paraît administrative. Il faut utiliser des informations cohérentes et lire les écrans avant de les valider. Une erreur de saisie peut devenir gênante plus tard, notamment lorsqu’il faut retrouver un compte ou reprendre une procédure interrompue. Je déconseille également de créer plusieurs comptes pour contourner un écran qui ne répond pas : cela complique souvent la récupération.
Une méthode simple pour éviter les erreurs pendant l’utilisation
Une fois l’accès établi, je commencerais par explorer les informations disponibles sans investir immédiatement. Le premier objectif est de comprendre la navigation, les explications liées aux projets et les étapes qui précèdent une opération. Cette phase d’observation est particulièrement utile pour quelqu’un qui découvre l’investissement immobilier et ne connaît pas encore les termes employés.
Je prendrais ensuite des notes séparées pour chaque opportunité : objectif, durée, modalités de revenus, conditions particulières et niveau de risque présenté. Cette méthode paraît basique, mais elle évite de mélanger plusieurs projets après quelques jours. Elle permet aussi de comparer l’application avec les solutions d’épargne que l’on utilise déjà, au lieu de décider uniquement à partir d’une présentation attractive.
Pour un usage quotidien, le meilleur scénario me semble être celui d’un utilisateur qui fixe un montant raisonnable à l’avance, puis consulte régulièrement l’évolution de ses placements sans transformer l’application en outil de spéculation permanente. Si vous recevez votre salaire en fin de mois, vous pouvez par exemple réserver un budget d’épargne après avoir payé les dépenses essentielles, puis examiner calmement les possibilités proposées. L’ordre est important : le placement vient après le budget, pas avant.
Un conseil moins évident consiste à conserver une trace personnelle de chaque décision. Une note datée avec le montant, l’objectif et la raison du choix aide à garder une vision réaliste. Elle permet de distinguer une décision réfléchie d’un achat effectué sous l’effet d’une promesse de revenu mensuel. Cette habitude est utile même si l’application affiche déjà un historique.
Je recommande aussi de ne pas confondre consultation et action. Ouvrir l’application pour regarder ses placements ne signifie pas qu’il faut modifier son portefeuille ou ajouter de l’argent. Cette séparation réduit la pression et permet de prendre du recul, surtout lorsque l’on consulte son compte après avoir vu une variation ou une nouvelle opportunité.
Que faire lorsqu’un parcours se bloque ?
Lorsqu’une page ne se charge pas, je commencerais par vérifier les causes les plus simples : connexion Internet, application à jour, espace disponible sur le téléphone et fermeture complète de l’application. Sur Android, relancer l’application après un redémarrage du téléphone peut suffire à rétablir un affichage normal. Je déconseille de supprimer immédiatement les données de l’application, car cette opération peut demander une nouvelle connexion.
Si le problème concerne un e-mail, je vérifierais d’abord l’adresse utilisée, les dossiers indésirables et les éventuelles règles de filtrage. Si le problème concerne une validation, il vaut mieux relire chaque champ plutôt que d’essayer plusieurs combinaisons au hasard. Les services financiers doivent pouvoir associer les informations saisies au bon profil ; une petite incohérence peut donc interrompre le parcours.
Pour une opération interrompue, je ne recommencerais pas immédiatement. Je vérifierais d’abord si elle apparaît déjà dans l’historique ou si un message de confirmation a été reçu. Cette précaution évite le risque de répéter une action alors que la première demande a bien été enregistrée. En cas de doute, conserver une capture d’écran non sensible ou noter l’heure de l’action peut aider à expliquer clairement la situation au support.
Il faut également éviter de partager ses identifiants, ses codes de validation ou des captures contenant des informations personnelles. Un dépannage sérieux ne demande pas de publier ces éléments dans un forum ou de les envoyer à une personne inconnue. Si une aide est nécessaire, je décrirais le problème avec des mots simples, sans transmettre de données confidentielles.
Quand le problème ne vient probablement pas de l’application
Il est facile d’accuser l’application lorsqu’un rendement attendu n’apparaît pas immédiatement, lorsqu’une opération prend du temps ou lorsqu’un montant semble différent de ce que l’on imaginait. Pourtant, ces situations peuvent dépendre des conditions du projet, du calendrier de traitement ou de la manière dont les revenus sont comptabilisés. Une interface claire ne peut pas accélérer un processus financier qui dépend d’autres étapes.
La même prudence s’applique aux notifications. Ne pas recevoir une alerte ne signifie pas nécessairement qu’un événement n’a pas eu lieu. Les réglages du téléphone, le mode économie d’énergie ou les autorisations de notification peuvent modifier le comportement. Je consulterais directement l’application plutôt que de prendre une notification comme unique preuve d’une opération.
Les performances peuvent aussi varier selon le téléphone. Un appareil ancien, presque saturé ou soumis à une connexion instable peut ralentir n’importe quel service financier. Avant de conclure à un défaut de BRICKS, je testerais une autre connexion et je vérifierais si les autres applications rencontrent le même problème. Cette comparaison donne rapidement une indication utile.
Enfin, certaines incompréhensions sont liées aux attentes personnelles. Si l’on cherche une épargne disponible à tout moment, un produit bancaire liquide peut être plus adapté. Si l’on veut acheter et gérer un bien, une solution immobilière traditionnelle répondra mieux à ce besoin. Si l’on accepte une forte volatilité pour viser une croissance rapide, d’autres placements seront peut-être plus cohérents, même s’ils comportent eux aussi leurs propres risques.
Ce que l’application apporte face aux solutions habituelles
Par rapport à l’achat direct d’un logement, l’intérêt de BRICKS est de réduire la complexité pratique que représente la recherche d’un bien, le financement, la gestion locative et l’entretien. Pour une personne qui n’a ni le temps ni le capital nécessaire pour devenir propriétaire bailleur, cette approche peut rendre l’immobilier plus accessible. Elle ne donne toutefois pas le même contrôle qu’un propriétaire direct.
Par rapport à un compte d’épargne classique, l’application s’adresse à une personne qui accepte de s’exposer davantage à un investissement lié à l’immobilier. L’épargne bancaire est généralement plus facile à comprendre et à mobiliser, tandis qu’une solution immobilière demande davantage de lecture et de patience. Je ne remplacerais donc pas toute mon épargne de précaution par ce type de placement.
Par rapport aux applications de courtage, l’expérience est plus spécialisée. On ne vient pas forcément y suivre une grande variété de marchés, mais pour s’intéresser à une thématique précise. C’est un avantage si l’immobilier correspond à son objectif. C’est une limite si l’on souhaite diversifier largement depuis un seul écran.
La note moyenne de 4,5, fondée sur environ 2 500 évaluations, montre que l’application reçoit un accueil globalement favorable. Elle compte aussi plus de 100 000 installations, ce qui indique qu’elle a déjà trouvé son public. Je considère ces éléments comme des signaux utiles sur l’intérêt général du service, pas comme une preuve que l’application conviendra à chaque profil.
Pour quel utilisateur l’expérience est-elle la plus pertinente ?
Je la conseillerais d’abord à une personne qui veut découvrir l’investissement immobilier avec un parcours mobile, qui accepte de prendre le temps de lire les conditions et qui dispose déjà d’une réserve financière séparée. Elle peut également intéresser quelqu’un qui souhaite suivre une stratégie orientée vers des revenus périodiques plutôt que gérer directement un appartement.
Elle me paraît moins adaptée à un débutant qui investit son dernier argent disponible, à une personne qui ne supporte pas l’idée de bloquer des fonds ou à quelqu’un qui recherche une garantie de résultat. Elle n’est pas non plus le meilleur choix pour un investisseur expérimenté qui veut des outils très poussés de comparaison entre de nombreuses classes d’actifs.
Le classement PEGI 3 indique une classification adaptée au grand public, mais cela ne signifie pas que l’investissement convient aux enfants ou qu’il est sans risque. La classification concerne l’accès au contenu de l’application, pas la pertinence financière d’une décision. Pour moi, cette nuance mérite d’être expliquée clairement aux nouveaux utilisateurs.
Le fait que l’application soit gratuite concerne son téléchargement et son accès, pas l’absence de risque ou de conditions financières liées aux opérations proposées. Avant toute décision, je lirais les documents applicables et je vérifierais que le montant engagé reste compatible avec mes dépenses, mes projets proches et mon épargne de sécurité.
Mon verdict après une utilisation raisonnée
BRICKS : Immobilier & Épargne a une proposition claire : utiliser le mobile pour s’intéresser à l’investissement immobilier et viser des revenus mensuels. Son intérêt principal est de proposer une porte d’entrée plus simple que l’achat direct d’un bien. La gratuité et la compatibilité avec Android 7.0 rendent l’accès relativement facile pour de nombreux utilisateurs.
Mon avis reste cependant mesuré. L’application ne remplace pas une compréhension minimale de l’investissement, ne transforme pas l’immobilier en placement sans risque et ne doit pas être utilisée comme une solution d’urgence pour faire fructifier de l’argent dont on a besoin rapidement. Les points de friction les plus importants sont surtout liés à la lecture des conditions, à la vérification du compte et aux attentes parfois trop optimistes autour des revenus mensuels.
Si je la recommandais à un ami, je lui dirais de commencer par explorer, de préparer soigneusement son compte, de tester son accès sans précipitation et de noter les informations de chaque projet. Je lui conseillerais aussi de conserver une épargne disponible à côté et de ne jamais investir sous pression. Le meilleur usage de cette application est un usage patient, documenté et proportionné à son budget.
En résumé, BRICKS peut être une option intéressante pour découvrir une approche immobilière depuis un smartphone, à condition d’accepter ses contraintes et de garder une vision réaliste. Pour un utilisateur prudent, curieux et prêt à comparer avec une épargne classique, l’expérience mérite d’être étudiée. Pour quelqu’un qui cherche disponibilité immédiate, garantie totale ou contrôle direct d’un bien, une autre solution sera probablement plus appropriée.
FAQ sur BRICKS : Immobilier & Épargne
01Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
BRICKS : Immobilier & Épargne est une application orientée vers l’investissement immobilier fractionné. Elle permet de découvrir des projets immobiliers, de consulter leurs caractéristiques et, selon les conditions proposées, d’investir une somme accessible plutôt que d’acheter un bien entier. L’application sert également à suivre ses placements, les informations publiées par la plateforme et l’évolution des opérations financées.
02Quel montant faut-il investir pour commencer sur BRICKS ?
Le montant minimum dépend du projet immobilier et des conditions affichées au moment de la souscription. L’application présente généralement le ticket d’entrée, la durée prévue, le rendement potentiel et les modalités de l’opération avant toute décision. Il est important de lire attentivement ces informations, car un rendement annoncé n’est jamais garanti et les frais éventuels peuvent réduire la performance réelle.
03BRICKS : Immobilier & Épargne est-elle adaptée aux débutants ?
L’application peut convenir aux personnes qui souhaitent découvrir l’investissement immobilier sans gérer directement un appartement ou un immeuble. Les fiches de projets rendent les informations plus accessibles, mais elles ne remplacent pas une compréhension des risques financiers. Avant d’investir, un débutant doit examiner la durée d’immobilisation, le risque de perte en capital, la liquidité et les conditions propres à chaque opération.
04Quels sont les risques liés à l’investissement via BRICKS ?
Comme tout investissement immobilier ou placement participatif, BRICKS comporte des risques. Un projet peut subir des retards, des difficultés de commercialisation, une baisse de valeur ou des problèmes de remboursement. Le capital investi peut ne pas être garanti et la revente des parts peut être limitée. Il est donc préférable de diversifier son épargne et de n’investir que l’argent dont on n’a pas besoin à court terme.
05L’application BRICKS est-elle gratuite et quelles informations faut-il fournir pour s’inscrire ?
Le téléchargement de l’application peut être gratuit, mais certaines opérations peuvent inclure des frais ou des conditions spécifiques qu’il faut vérifier dans les documents contractuels. Lors de l’inscription, la plateforme peut demander des informations personnelles, bancaires et réglementaires afin de vérifier l’identité de l’utilisateur et son profil investisseur. Il est recommandé de consulter la politique de confidentialité et les conditions générales avant de finaliser son compte.
Avantages
- Recherche de biens immobiliers claire et agréable à utiliser.
- Filtres pratiques pour cibler rapidement les logements disponibles.
- Informations utiles pour comparer les opportunités d’investissement.
- Interface adaptée aux débutants comme aux utilisateurs expérimentés.
- Permet de suivre plus facilement ses projets immobiliers et son épargne.
Inconvénients
- Certaines annonces peuvent manquer de détails ou de photos.
- Les rendements affichés ne sont pas garantis et comportent des risques.
- La disponibilité des biens peut varier rapidement.
- Des frais ou conditions spécifiques peuvent s’appliquer selon l’offre.
- L’application dépend d’une connexion internet pour fonctionner correctement.

BRICKS : Immobilier & Épargne
Galerie